2026 arrive avec son lot de hausses de prix, de fiscalité en tension et d’incertitudes. Le budget de l’État affiche un déficit de 131,9 milliards d’euros, une dette à 118,2 % du PIB et une dépense publique qui culmine à 56,6 % du PIB. Dans ce contexte, chaque ménage ressent une pression croissante sur son pouvoir d’achat, entre factures fixes, alimentation, logement et dépenses numériques devenues incontournables.
La bonne nouvelle, c’est qu’une stratégie structurée permet de réduire concrètement ses dépenses, sans basculer dans la frustration permanente. En combinant outils numériques, arbitrages malins, organisation quotidienne et quelques changements d’habitudes bien ciblés, un foyer parvient à économiser plusieurs centaines d’euros par an. Certaines pistes restent peu connues alors qu’elles s’intègrent facilement dans une vie déjà bien remplie…
| Axes clés | Idées essentielles |
| Budget du quotidien | Identifier ses dépenses fixes et ajuster ses habitudes d’achat pour limiter le superflu. |
| Alimentation | Privilégier le fait-maison, comparer les prix et réduire le gaspillage alimentaire. |
| Énergie & logement | Optimiser chauffage, appareils ménagers et consommation électrique au quotidien. |
| Mobilité | Favoriser transports partagés, déplacements doux et entretien régulier de son véhicule. |
| Astuces pratiques | Utiliser des outils de suivi, comparer les offres et adopter des gestes simples pour réduire ses dépenses. 💡 |
Calculateur d’Economies Personnalise
Mes Habitudes Actuelles
Vos Resultats
Impact Ecologique
Contexte 2026 : pourquoi renforcer la gestion de son budget au quotidien
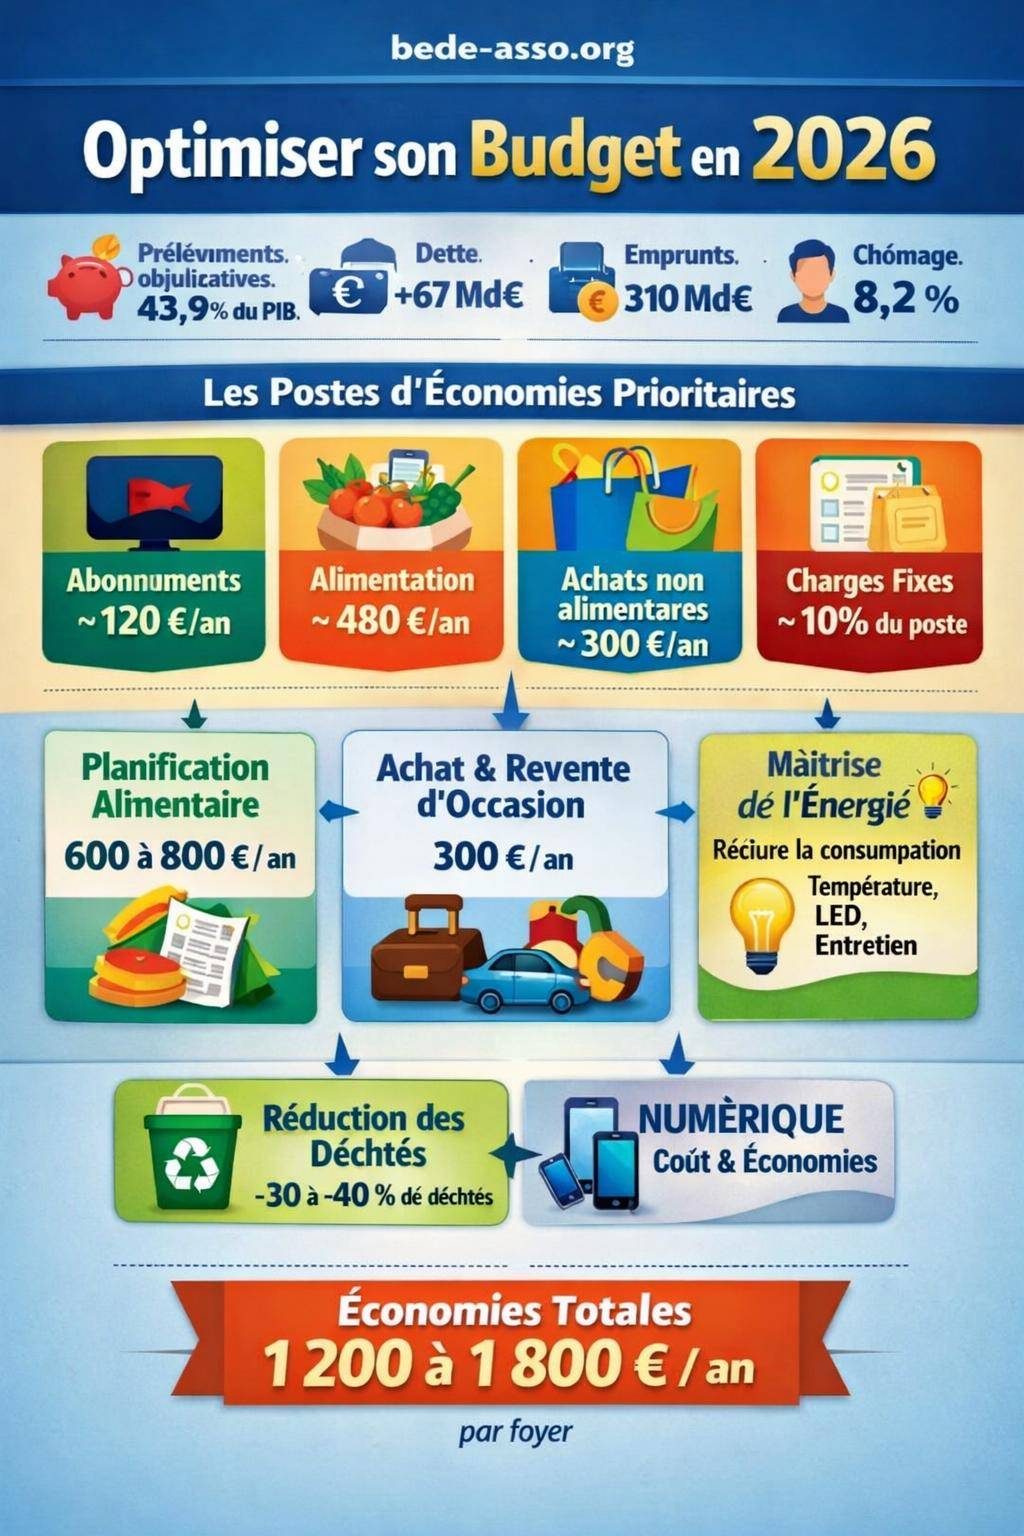
Le budget de l’État pour 2026 illustre un environnement économique tendu : hausse des prélèvements obligatoires à 43,9 % du PIB, dépenses publiques élevées, charge de la dette qui passe de 59 milliards en 2024 à 67 milliards en 2025 et emprunts prévus à hauteur de 310 milliards d’euros. Même si ces chiffres semblent éloignés du quotidien, ils influencent les aides publiques, la fiscalité locale, les services collectifs et, in fine, le portefeuille de chaque foyer.
Dans le même temps, le taux de chômage prévu pour 2026 se situe autour de 8,2 %, ce qui renforce l’intérêt d’un budget domestique robuste. Les arbitrages de l’État (surtaxe temporaire sur les grandes entreprises de 7,3 milliards, ajustements des dispositifs comme France 2030, variation du Fonds vert) traduisent une recherche d’équilibre. De leur côté, les ménages gagnent à adopter une logique similaire : suivre leurs flux d’argent, anticiper les coups durs et optimiser chaque poste de dépense.
Poser les bases : comprendre et structurer son budget personnel
Avant de lister 100 astuces, la priorité consiste à structurer sa gestion. Un budget mal cadré fait perdre de l’argent même avec les meilleures intentions. L’objectif : savoir où part chaque euro pour agir de manière ciblée.
Un budget efficace repose sur quatre piliers : vision globale, suivi régulier, objectifs clairs et discipline douce. L’idée n’est pas de se priver en permanence, mais de réaligner ses dépenses avec ses priorités réelles : logement, sécurité, alimentation, projets de vie, temps libre choisi.
Utiliser les bons outils de gestion de budget
Les applications de gestion financière offrent une vue instantanée des comptes et évitent les mauvaises surprises. Elles analysent, catégorisent et alertent en cas de dérive, avec une précision utile pour déceler les fuites d’argent.
- Bankin : catégorisation automatique, analyse des dépenses, détection de surconsommation sur certains postes (abonnements, restaurants, frais bancaires).
- Linxo : suivi multi-banques, historique long terme, alertes sur les seuils de dépenses ou les découverts.
- YNAB (You Need A Budget) : approche par objectifs, chaque euro reçoit une « mission » (loyer, épargne, loisirs).
- Tricount : gestion des dépenses partagées en colocation, en couple ou en voyage, pour éviter les comptes approximatifs.
Ces outils transforment un budget flou en tableau de bord précis. En combinant application et relevés bancaires, il devient simple de repérer les prélèvements oubliés, les abonnements duplicata, ou encore les achats impulsifs récurrents.
« Depuis que j’utilise une application de budget, j’ai identifié plus de 40 € d’abonnements inutiles chaque mois. Je ne les utilisais plus, mais je continuais à payer depuis plus d’un an. »
Construire une base de budget réaliste
Un budget réaliste prend en compte les vraies dépenses, pas seulement ce que l’on aimerait dépenser. La méthode consiste à partir des relevés sur 3 à 6 mois, puis à isoler :
- Les dépenses fixes : loyer ou crédit immobilier, assurances, énergie, abonnements, transports, cantine, garde d’enfants.
- Les dépenses variables contraintes : carburant, alimentation, entretien du logement, santé, scolarité.
- Les dépenses discrétionnaires : loisirs, restaurants, shopping, abonnement de streaming supplémentaire, gadgets.
- Les dépenses exceptionnelles : réparations, vacances, gros achats, frais médicaux non prévus.
Sur cette base, on définit des enveloppes de dépenses par catégorie. L’objectif consiste à réduire en priorité les postes flexibles (abonnements, loisirs, consommation impulsive) et à optimiser les postes fixes (renégociations, changements d’offres).
Abonnements, frais récurrents : traquer les fuites invisibles
Les abonnements représentent un gisement d’économies. Plateformes de streaming, box diverses, logiciels, assurances doublons, options mobiles : un ménage cumule rapidement plusieurs dizaines d’euros mensuels pour des services peu utilisés.
Les estimations montrent qu’un ménage parvient à récupérer autour de 120 € par an en supprimant les abonnements inutiles. Dans certains cas, le gain atteint davantage lorsque l’on additionne télévision, cloud, options bancaires et offres promotionnelles jamais résiliées.
Astuce 1 à 15 : rationaliser ses abonnements
- 1. Faire la liste complète de tous les abonnements débités sur les comptes et Paypal.
- 2. Identifier ceux non utilisés depuis un mois et les résilier immédiatement.
- 3. Regrouper les plateformes de streaming en un seul abonnement partagé légalement dans le foyer.
- 4. Alterner les abonnements (un mois sur une plateforme, un mois sur une autre), au lieu de cumuler.
- 5. Vérifier les options mobiles (data à l’étranger, assurance perte/vol doublonnée par une autre assurance).
- 6. Négocier avec l’opérateur internet en mentionnant les offres concurrentes.
- 7. Créer un rappel dans l’agenda à chaque souscription d’essai gratuit pour résilier à temps.
- 8. Remplacer certains services payants par des alternatives libres ou gratuites (suite bureautique, stockage en ligne de base).
- 9. Vérifier les assurances en doublon (carte bancaire + assurance habitation + assurance spécifique).
- 10. Renégocier l’assurance auto et habitation tous les deux ou trois ans.
- 11. Supprimer les newsletters commerciales qui incitent à la consommation.
- 12. Regrouper ses contrats d’énergie si une offre groupée est réellement avantageuse, chiffres à l’appui.
- 13. Utiliser une application de suivi pour détecter les prélèvements récurrents oubliés.
- 14. Passer certaines offres en formule annuelle seulement si le service est utilisé régulièrement, pour obtenir un tarif réduit.
- 15. Mettre en place une « revue d’abonnements » trimestrielle et arrêter au moins un service non indispensable.
Alimentation et courses : optimiser sans sacrifier la qualité
Le budget alimentaire occupe une part importante des dépenses. En réorganisant les achats, la planification et les habitudes de consommation, un foyer parvient en moyenne à économiser 40 € par mois uniquement grâce à une meilleure planification des repas.
Les statistiques montrent également que l’utilisation d’applications et d’outils numériques pour la cuisine et l’anti-gaspillage améliore l’équilibre entre coût et qualité. Le but : limiter les achats impulsifs et les déchets tout en conservant du plaisir à table.
Applications utiles pour les repas et les courses
- Jow : planification de menus, création automatique de liste de courses et connexion directe aux drives.
- Frigo Magic : recettes à partir des restes et des ingrédients déjà présents dans le placard.
- Too Good To Go : récupération d’invendus alimentaires à prix réduit chez les commerçants.
- Yuka : analyse de la composition des produits pour privilégier des références plus saines et parfois plus économiques.
En combinant ces outils avec une planification simple, la gestion des repas devient plus maîtrisée. L’achat d’office de produits superflus diminue et le gaspillage alimentaire recule nettement.
Astuce 16 à 35 : structurer ses courses alimentaires
- 16. Établir un menu hebdomadaire avant de faire les courses, même basique.
- 17. Faire les courses repues, jamais le ventre vide, pour éviter les achats impulsifs.
- 18. Utiliser Jow ou une application équivalente pour organiser les repas à partir des promotions.
- 19. Acheter en vrac les produits de base (pâtes, riz, lentilles, flocons d’avoine) lorsque les prix sont réellement plus avantageux.
- 20. Programmer une « semaine placard » par trimestre : cuisiner uniquement avec les stocks déjà présents.
- 21. Surveiller les dates courtes en magasin pour obtenir des remises intéressantes, surtout sur les produits frais.
- 22. Utiliser Too Good To Go pour obtenir paniers surprise de boulangeries, supermarchés ou restaurants.
- 23. Privilégier les marques distributeur pour les produits standards (farine, sucre, conserves simples).
- 24. Réduire progressivement les boissons sucrées et sodas, coûteux et peu indispensables.
- 25. Remplacer une partie de la viande par des légumineuses (lentilles, pois chiches, haricots secs).
- 26. Cuisiner en plus grande quantité pour créer des portions à congeler.
- 27. Investir dans quelques boîtes hermétiques pour conserver les restes au lieu de les jeter.
- 28. Comparer les prix au kilo ou au litre, pas au paquet.
- 29. Limiter les produits ultra-transformés, souvent chers pour une faible valeur nutritive.
- 30. Utiliser Frigo Magic pour transformer les restes en plats simples.
- 31. S’abonner aux alertes promotionnelles ciblées plutôt qu’aux catalogues papier généralistes.
- 32. Tester le drive pour éviter l’errance en rayon et garder une facture sous contrôle avant validation.
- 33. Acheter certains produits de saison en plus grande quantité et les congeler.
- 34. Planifier une journée « batch cooking » par semaine pour gagner du temps et limiter les livraisons.
- 35. Utiliser Yuka pour choisir des produits plus simples, souvent meilleurs marché que les références marketées comme « healthy ».
Équipement, numérique et accès aux services : économiser sans se priver de connexion
En 2024, environ 94 % des ménages disposent d’une connexion internet, 91 % d’un téléphone portable, 89 % d’un ordinateur et 54 % d’une tablette. Le numérique est donc au cœur de la vie quotidienne, mais il génère également un ensemble de coûts : abonnements, achats d’appareils, forfaits, consommation de données.
Paradoxalement, ces outils numériques servent aussi à économiser de l’argent, à trouver de bonnes affaires, à suivre son budget et à limiter ses déplacements. La clé consiste à équilibrer équipement, usage, coûts et connaissances.
Dispositifs d’aide au numérique souvent méconnus
Moins d’un tiers des usagers connaissent les dispositifs de soutien au numérique alors qu’ils offrent des services pratiques et souvent gratuits :
- Pass numérique : chèques ou coupons donnant accès à des ateliers ou à un accompagnement personnalisé.
- Espaces France Services : aide aux démarches administratives en ligne, accompagnement pour l’usage des portails publics.
- Ateliers de médiation numérique : formation à l’usage d’un ordinateur, d’un smartphone et d’internet.
- Bibliothèques équipées : accès à des ordinateurs, au wifi et parfois à des imprimantes.
Pour un foyer avec peu de moyens, ces dispositifs évitent l’achat compulsif d’équipement haut de gamme et réduisent les besoins de services payants (assistance informatique, impression personnelle, logiciels coûteux).
Astuce 36 à 50 : optimiser ses dépenses numériques
- 36. Vérifier l’éligibilité au Pass numérique auprès de la collectivité territoriale.
- 37. Utiliser les Espaces France Services pour les démarches en ligne au lieu de souscrire à des services d’intermédiation payants.
- 38. Réaliser certaines impressions en bibliothèque municipale à tarif réduit.
- 39. Allonger la durée de vie des appareils en les protégeant correctement (coque, housse, nettoyage, mises à jour régulières).
- 40. Acheter téléphone ou ordinateur d’occasion reconditionné plutôt que neuf.
- 41. Adapter le forfait mobile à l’usage réel : data, appels, options internationales.
- 42. Couper les données mobiles automatiques de certaines applications très gourmandes.
- 43. Utiliser le wifi dès que possible pour réduire la consommation de données mobiles.
- 44. Mutualiser un abonnement internet fixe avec un colocataire ou un voisin dans un cadre clair (dans la même habitation).
- 45. Passer sur un routeur plus économe en énergie si l’ancien équipement devient obsolète.
- 46. Supprimer les applications qui favorisent les achats compulsifs (shopping, jeux avec achats intégrés).
- 47. Planifier des plages horaires sans écran pour diminuer la tentation des achats en ligne nocturnes.
- 48. Utiliser des comparateurs de prix uniquement après avoir défini un budget précis.
- 49. S’informer sur les réflexes malins pour moins consommer en naviguant sur internet afin de limiter la surconsommation numérique.
- 50. Se former via des tutoriels gratuits pour gérer seul certaines tâches (bureautique, retouches simples, gestion de documents) au lieu de payer des prestations.
Logement, énergie et charges fixes : agir sur les 10 % d’économies possibles
Les dépenses fixes (loyer ou crédit, énergie, assurances, services obligatoires) paraissent moins flexibles, pourtant un travail méthodique permet souvent d’obtenir environ 10 % de réduction sur l’ensemble du poste. Cela passe par des renégociations, des ajustements d’options et quelques travaux ou gestes ciblés.
Un diagnostic de ses charges sur 12 mois met en lumière des marges de manœuvre parfois insoupçonnées : abonnement trop élevé, assurance mal adaptée, consommation d’énergie peu optimisée.
Astuce 51 à 65 : réduire les charges de logement et d’énergie
- 51. Comparer les offres d’énergie avec un simulateur indépendant.
- 52. Adapter la température du logement : 19°C dans les pièces de vie, 17°C dans les chambres.
- 53. Installer des programmateurs sur les radiateurs électriques pour limiter le fonctionnement en continu.
- 54. Purger régulièrement les radiateurs à eau chaude.
- 55. Utiliser des joints et boudins de porte pour limiter les courants d’air.
- 56. Remplacer progressivement les ampoules par des LED à faible consommation.
- 57. Éteindre complètement les appareils en veille avec des multiprises à interrupteur.
- 58. Lancer les machines à laver ou le lave-vaisselle en heures creuses lorsque le contrat le prévoit.
- 59. Ajuster les garanties d’assurance habitation à la valeur réelle des biens.
- 60. Regrouper assurances auto et habitation chez un même assureur si une réduction globale est clairement chiffrée.
- 61. Demander un réajustement des mensualités de régularisation d’énergie pour éviter les trop-perçus importants.
- 62. Réfléchir à un changement de logement en cas de surface surdimensionnée par rapport aux besoins.
- 63. Mettre en place une gestion écologique du quotidien (réduction des gaspillages) en s’inspirant de l’écologie au sein du quotidien.
- 64. Entretenir régulièrement chaudière et équipements pour éviter les surconsommations et les pannes coûteuses.
- 65. Vérifier les droits aux aides au logement, travaux énergétiques ou chèques énergie.
Transports, mobilité, déplacements : réduire les coûts sans perdre en liberté
Le poste transport regroupe carburant, assurance, entretien, péages, stationnement, titres de transport public. Il pèse lourd dans le budget des actifs, des familles et des étudiants. La mobilité peut néanmoins devenir plus économique grâce à une combinaison de leviers : optimisation de l’usage de la voiture, diversification des modes de transport, anticipation des trajets.
Astuce 66 à 80 : mobilité plus économique au quotidien
- 66. Organiser le covoiturage domicile-travail avec collègues ou voisins.
- 67. Mutualiser certains trajets (courses, sorties) pour réduire les kilomètres parcourus.
- 68. Gonfler les pneus à la bonne pression pour limiter la surconsommation de carburant.
- 69. Adopter une conduite souple : pas d’accélérations brusques, anticiper les freinages.
- 70. Vérifier régulièrement les filtres et l’entretien courant du véhicule.
- 71. Utiliser les applications de comparaison de prix des carburants.
- 72. Étudier l’abonnement transport public le plus adapté (mensuel, annuel, combiné train+bus).
- 73. Profiter des aides à l’achat de vélo ou vélo électrique lorsqu’elles sont proposées localement.
- 74. Marcher pour les trajets courts au lieu de prendre la voiture.
- 75. Partager un véhicule en autopartage quand l’usage est ponctuel.
- 76. Négocier l’assurance auto (kilométrage réel, profil de conducteur, ancienneté).
- 77. Éviter de multiplier les véhicules dans le foyer lorsque l’organisation permet de s’en passer.
- 78. Choisir si possible un lieu de travail ou de formation accessible en transports collectifs.
- 79. Planifier les vacances à partir des tarifs de train ou de bus les plus abordables.
- 80. Réduire les déplacements inutiles en regroupant les rendez-vous dans une même zone géographique.
Achats non alimentaires, vêtements, équipement : consommer autrement
Vêtements, meubles, électroménager, décoration, loisirs matériels : ce poste connaît souvent une grande variabilité. Les achats impulsifs, les renouvellements fréquents et la recherche de nouveautés entretiennent une dépense élevée. La montée des plateformes d’occasion et de revente facilite cependant un changement de modèle.
Les données indiquent qu’un ménage qui s’oriente résolument vers l’occasion et la revente réalise environ 300 € d’économies annuelles, parfois bien davantage si l’on inclut les gros équipements.
Astuce 81 à 95 : tirer parti de l’occasion, du reconditionné et du cashback
- 81. Utiliser Vinted ou Leboncoin pour acheter vêtements et équipements de seconde main.
- 82. Revendre systématiquement les objets non utilisés depuis un an.
- 83. Opter pour l’électroménager reconditionné lorsqu’une garantie sérieuse est proposée.
- 84. Regarder les petites annonces locales pour les meubles plutôt que les enseignes neuves.
- 85. Distinguer besoin réel et envie en attendant 48 heures avant toute commande en ligne non urgente.
- 86. Utiliser des applications de cashback comme Shopmium, Igraal ou Poulpeo pour récupérer une partie de la dépense.
- 87. Cumuler cashback et codes promotionnels uniquement lorsque l’achat est prévu.
- 88. Se fixer un budget annuel pour les vêtements et suivre la dépense réelle.
- 89. Participer à des vide-dressings ou trocs entre amis, voisins, collègues.
- 90. Réparer les vêtements ou objets légèrement abîmés au lieu de les remplacer.
- 91. Emprunter certains équipements rares (outils, valises, matériel de sport) plutôt que d’acheter.
- 92. Profiter des bibliothèques, médiathèques et ludothèques pour les livres, films, jeux de société.
- 93. Limiter volontairement le nombre de pièces dans la garde-robe pour favoriser des tenues combinables.
- 94. Comparer systématiquement le coût d’un achat neuf avec une version d’occasion équivalente.
- 95. Se renseigner sur les modes de vie plus autonomes et sobres en biens matériels, par exemple via les ressources sur vivre en autarcie pour intégrer certaines idées adaptées à son contexte.
Déchets, tri, consommation responsable : des économies par la sobriété
La tarification incitative des déchets mise en place dans certaines collectivités conduit en général à une réduction des déchets ménagers de 30 à 40 % et à une augmentation du tri. Les coûts globaux restent stables ou en baisse, tout en renforçant l’équité : chacun paie davantage en fonction du volume réellement produit.
En réduisant les déchets à la source (moins d’emballages, moins de gaspillage, produits durables), le foyer limite autant les frais de collecte que les achats répétés de produits jetables.
Astuce 96 à 100 : sobriété, tri et économies indirectes
- 96. Acheter en vrac pour réduire les emballages et payer uniquement le produit.
- 97. Utiliser des gourdes, boîtes réutilisables et sacs en tissu pour limiter le jetable.
- 98. Mettre en place un compost lorsque c’est possible pour réduire le volume de déchets et produire un amendement pour le jardin.
- 99. Privilégier des produits durables et réparables (bouilloire, grille-pain, ustensiles de cuisine).
- 100. Adopter une démarche progressive vers une consommation plus sobre, pour aligner économies financières et impact environnemental, en s’appuyant sur des ressources comme l’écologie au sein du quotidien.
| Poste de dépenses | Actions principales | Économie réaliste annuelle | Outils associés |
|---|---|---|---|
| Abonnements et frais récurrents | Résiliation, renégociation, regroupement | ≈ 120 € | Bankin, Linxo, relevés bancaires |
| Alimentation et courses | Planification, anti-gaspillage, invendus | ≈ 480 € (40 €/mois) | Jow, Frigo Magic, Too Good To Go, Yuka |
| Achats non alimentaires | Occasion, revente, cashback | ≈ 300 € | Vinted, Leboncoin, Igraal, Poulpeo |
| Charges fixes (énergie, assurances) | Optimisation et renégociation | ≈ 10 % du poste | Comparateurs, simulateurs d’énergie |
« En cumulant une meilleure gestion de mes abonnements, quelques changements sur les courses et plus d’achats d’occasion, j’ai réduit mes dépenses d’environ 100 € par mois. Sans changement radical, juste en organisant mieux mon quotidien. »