Installer des panneaux solaires transforme votre facture d’électricité, mais aussi votre façon de déclarer vos revenus. Entre exonération sous 305 €, micro‑BIC, TVA à taux réduit et primes non imposables, le cadre fiscal photovoltaïque obéit à des règles précises qu’il faut maîtriser pour éviter les erreurs.
Selon la puissance de votre installation, votre mode de vente (surplus ou totale) et votre situation (particulier, bailleur, agriculteur, copropriété), les obligations envers l’administration fiscale ne sont pas les mêmes. Les lignes qui suivent clarifient ce que vous devez réellement déclarer… et ce que vous pouvez légalement laisser hors de votre déclaration.
| Situation | Obligation fiscale | Montant ou seuil clé | Bon à savoir |
|---|---|---|---|
| Autoconsommation sans revente | Aucune déclaration spécifique | 0 € imposable | L’installation n’est pas considérée comme une activité génératrice de revenus. |
| Revente totale ou surplus à EDF OA | Déclaration dans la catégorie BIC | Exonération si puissance ≤ 3 kWc | Au-delà de 3 kWc : revenus imposables + prélèvements sociaux. |
| Prime à l’autoconsommation | Aucune imposition | Prime versée sur 5 ans | Elle ne doit pas être inscrite sur la déclaration de revenus. |
| Revente > 305 € / an | Déclaration obligatoire (micro‑BIC par défaut) | Abattement forfaitaire de 71 % | Très utile pour réduire fortement la base imposable. |
| Revente < 305 € / an | Aucune déclaration | Revenus totalement exonérés | Applicable même avec plusieurs petits contrats de vente. |
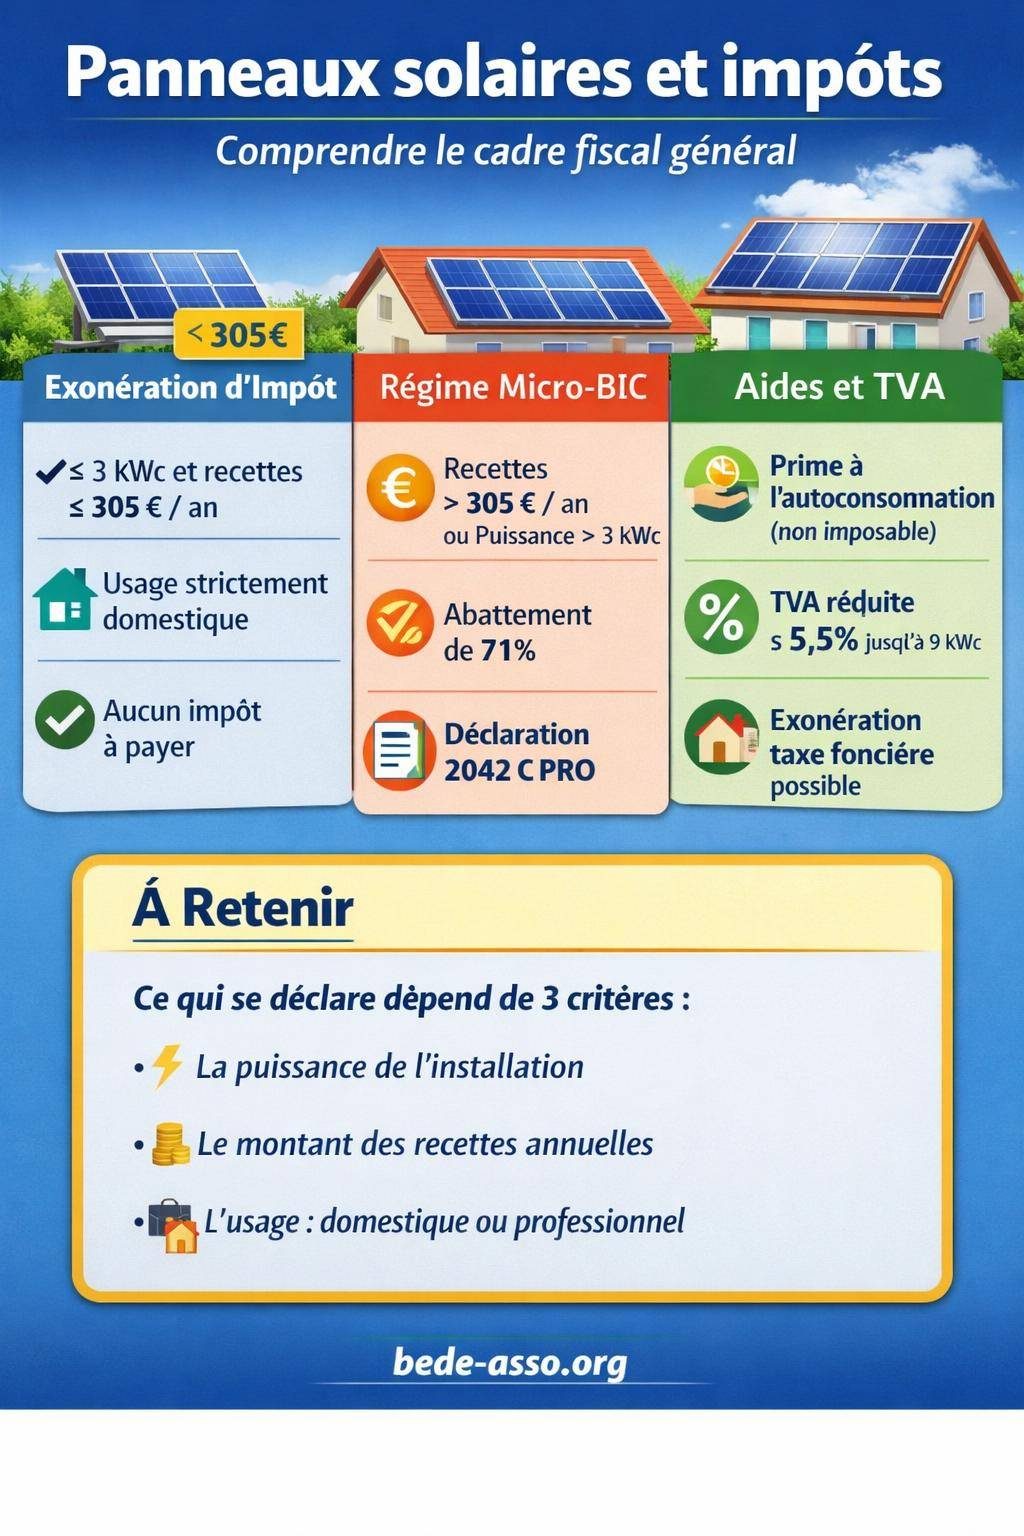
Panneaux solaires et impôts : comprendre le cadre fiscal général
Les revenus issus d’une installation photovoltaïque relèvent en droit fiscal de la catégorie des bénéfices industriels et commerciaux (BIC). L’administration assimile en effet la vente d’électricité à une activité commerciale, même lorsque l’installation se situe sur la toiture de votre résidence principale.
Pour autant, tous les particuliers ne se retrouvent pas imposés de la même façon. La législation prévoit une exonération totale pour les petites installations, un régime micro‑BIC avec abattement pour les puissances supérieures, et des règles spécifiques pour les exploitants agricoles, les bailleurs et les copropriétés.
En parallèle, les aides publiques (prime à l’autoconsommation, taux de TVA réduit, exonération de taxe foncière) répondent à des critères de puissance et de usage du bâtiment. Elles interagissent avec les obligations déclaratives, sans pour autant toujours générer de l’impôt.
Revenus des panneaux solaires : quand êtes‑vous exonéré d’impôt ?
Le seuil de 305 € par an : la petite production totalement exonérée
Une règle centrale simplifie la vie des petits producteurs : lorsque les recettes issues de la vente d’électricité n’excèdent pas 305 € par an, les revenus se trouvent exonérés d’impôt sur le revenu. Dans ce cas, vous n’avez rien à reporter dans votre déclaration, sous réserve de respecter les conditions d’éligibilité.
Cette exonération s’applique aux installations :
- de puissance inférieure ou égale à 3 kWc ;
- raccordées à maximum deux points de livraison au réseau public ;
- utilisées hors de tout cadre professionnel (pas de local commercial, pas d’activité libérale, pas de siège social).
Dans ce schéma, votre installation photovoltaïque est considérée comme un simple complément domestique pour votre foyer. L’administration fiscale ne réclame ni inscription spécifique, ni l’intégration de ces montants aux revenus imposables.
« Les recettes tirées de la vente de l’électricité produite par des installations photovoltaïques d’une puissance inférieure ou égale à 3 kilowatts crête, raccordées au réseau et non affectées à l’exercice d’une activité professionnelle, sont exonérées d’impôt sur le revenu lorsque leur montant annuel n’excède pas 305 €. »
Exemple d’exonération pour une installation ≤ 3 kWc
Une installation de 3 kWc produit en moyenne entre 1 500 et 3 600 kWh par an selon la zone géographique. En autoconsommation avec vente du surplus, les revenus peuvent rester sous le seuil de 305 € si la part injectée sur le réseau est modérée.
Dans ce cas :
- les revenus issus du surplus ne sont pas mentionnés sur la déclaration ;
- l’installation demeure hors champ de l’impôt sur le revenu ;
- vous profitez pleinement de l’exonération spécifique pour les petits producteurs.
Micro‑BIC et vente d’électricité : comment déclarer au‑delà de 305 €
Le régime micro‑BIC appliqué au photovoltaïque
Dès que les recettes annuelles dépassent le seuil de 305 €, ou dès que l’installation dépasse 3 kWc, les revenus deviennent imposables. Ils relèvent alors du régime micro‑BIC, ce qui simplifie les obligations comptables.
Le régime micro‑BIC fonctionne avec un abattement forfaitaire de 71 % pour frais professionnels pour les ventes d’énergie. Autrement dit, seule 29 % de la recette brute est vraiment imposée. L’abattement tient compte de manière globale des charges (amortissement, entretien, assurance, intérêts d’emprunt, etc.), sans que vous ayez à les détailler.
Le montant brut à déclarer correspond à la somme indiquée dans vos relevés de vente d’électricité (autoconsommation avec surplus ou vente totale). Ce total se reporte dans les cases réservées aux recettes commerciales micro‑BIC de la déclaration complémentaire n°2042 C PRO.
Puissance 3–9 kWc : un cas courant pour les maisons individuelles
Les installations de 3 à 9 kWc constituent un gabarit fréquent pour les maisons individuelles à forte consommation ou les résidences principales bien exposées. Fiscalement, ce segment est clairement identifié :
- TVA à 5,5 % pour la fourniture et la pose pour une puissance inférieure à 9 kWc ;
- revenus imposables en micro‑BIC avec abattement de 71 % ;
- éligibilité à la prime à l’autoconsommation, versée en plusieurs fois.
Pour ce type de configuration, les revenus issus de la vente du surplus ne sont plus exonérés par défaut. Vous devez les déclarer, même si l’abattement réduit fortement la base imposable.
| Puissance | Régime fiscal | Abattement | Obligation de déclaration |
|---|---|---|---|
| ≤ 3 kWc et recettes ≤ 305 € | Exonération IR | Non applicable | Aucune déclaration de ces revenus |
| ≤ 3 kWc et recettes > 305 € | Micro‑BIC | 71 % | Déclaration 2042 C PRO (recettes brutes) |
| 3–9 kWc | Micro‑BIC | 71 % | Déclaration 2042 C PRO systématique |
| 9–36 kWc | Micro‑BIC ou réel simplifié | 71 % en micro‑BIC | Déclaration obligatoire, souvent activité plus structurée |
Que déclarer selon votre mode d’exploitation : autoconsommation, surplus ou vente totale
Autoconsommation avec vente du surplus
L’autoconsommation avec vente du surplus constitue aujourd’hui le modèle majoritaire chez les particuliers. Vous consommez une partie de l’électricité produite, et vous revendez le reste à un acheteur obligé (EDF OA ou autre). Deux flux financiers coexistent :
- les économies sur facture (kWh non achetés au fournisseur) ;
- les recettes issues de la vente du surplus.
Sur le plan fiscal, vous ne déclarez que la vente du surplus, pas les économies réalisées. Ces économies ne constituent pas un revenu au sens fiscal, mais une réduction de dépense. Seul l’acheteur de votre surplus vous adresse un décompte annuel ou des factures, à intégrer à vos revenus commerciaux si vous ne bénéficiez pas de l’exonération sous 305 €.
Vente totale : revenus entièrement imposables
Dans le cas de la vente totale, l’intégralité de la production photovoltaïque est injectée sur le réseau. Vous achetez parallèlement 100 % de votre consommation au fournisseur. Tous les kWh produits génèrent donc des recettes commerciales.
Fiscalement, la règle se simplifie :
- l’ensemble des revenus tirés du contrat d’obligation d’achat entre dans la base micro‑BIC ou BIC réel ;
- aucune part de la production n’est assimilée à une économie de consommation ;
- l’activité se rapproche d’une petite exploitation de production d’électricité.
De plus, les installations en vente totale ne sont pas éligibles à la prime à l’autoconsommation. Le montage financier repose uniquement sur les tarifs d’achat garantis, souvent plus faibles que les économies générées par l’autoconsommation.
Autoconsommation avec batteries : impact fiscal
L’ajout de batteries de stockage n’entraîne pas de nouvelle catégorie d’imposition. Les règles restent identiques à celles de l’autoconsommation avec surplus : seules les ventes de kWh à un tiers se déclarent. La batterie augmente votre taux d’autoconsommation et réduit le volume vendu, ce qui limite souvent le montant imposable.
Attention toutefois, la fourniture et la pose des batteries restent soumises à une TVA à 20 %, même lorsque les panneaux bénéficient du taux réduit. Les batteries ne bénéficient pas d’un traitement fiscal particulier en matière d’impôt sur le revenu, mais interviennent dans le calcul global de rentabilité du projet.
Primes, aides et TVA : ce qu’il faut (ou non) déclarer
Prime à l’autoconsommation : un soutien non imposable
La prime à l’autoconsommation constitue un levier important pour la rentabilité des installations résidentielles. Elle est attribuée pour les puissances jusqu’à 100 kWc, à condition d’opter pour l’autoconsommation avec vente du surplus et de respecter plusieurs critères :
- installateur titulaire d’une qualification RGE ;
- installation sur toiture, bâtiment, hangar ou ombrière ;
- installation correctement raccordée au réseau public.
Cette prime est versée en plusieurs fois, avec des modalités qui varient selon la puissance. Par exemple :
- ≤ 3 kWc : 60 % la première année, puis 20 % la deuxième et la troisième année ;
- 3–9 kWc : 80 % la première année, puis 5 % pendant quatre ans.
Au regard de l’impôt sur le revenu, cette prime est non imposable. Elle n’entre pas dans la catégorie des BIC et ne se déclare pas, ni comme revenu, ni comme réduction d’impôt.
« Les primes à l’investissement accordées pour l’installation d’équipements de production d’énergie renouvelable par les particuliers ne sont pas imposables à l’impôt sur le revenu, lorsqu’elles sont destinées à des usages domestiques. »
Pour un panorama plus large des aides financières disponibles en 2026, un récapitulatif détaillé est proposé sur les aides pour installer des panneaux solaires en 2026.
TVA à 5,5 % ou 10 % sur les panneaux solaires : incidence sur votre fiscalité
Les panneaux solaires bénéficient de taux de TVA réduits dans plusieurs configurations. Pour les installations de moins de 9 kWc, intégrées au bâti résidentiel, la TVA appliquée sur la fourniture et la pose tombe à 5,5 %. Pour d’autres opérations de rénovation énergétique, un taux de 10 % peut s’appliquer.
Cette question de TVA concerne toutefois la facture d’installation, non votre déclaration annuelle de revenus. Vous n’avez pas à reporter la TVA payée sur vos panneaux dans votre déclaration d’impôt sur le revenu. En revanche, le taux réduit influence directement le coût du projet et donc le retour sur investissement.
Les modalités d’accès à ces taux réduits et les profils éligibles sont détaillés dans la ressource dédiée : TVA à 5,5 % sur les panneaux solaires.
Autres aides et subventions : traitement fiscal
Certaines collectivités locales ou régions proposent encore des aides complémentaires pour l’installation photovoltaïque. Leur traitement fiscal dépend de leur nature :
- les subventions affectées à l’investissement, versées à des particuliers pour leur résidence principale, sont en principe hors champ de l’impôt sur le revenu ;
- lorsque l’installation relève d’une activité professionnelle (agriculteur, entreprise, bailleur social), les aides peuvent entrer en compte dans le résultat imposable.
Dans le doute, la lecture attentive de la convention d’aide et le recours à un conseiller fiscal restent utiles pour harmoniser la comptabilité et la déclaration.
Panneaux solaires et déclaration de revenus : mode d’emploi pratique
Quand et où déclarer vos revenus photovoltaïques ?
Les revenus photovoltaïques se déclarent en même temps que vos autres revenus, chaque année au printemps. En pratique :
- vous complétez la déclaration principale n°2042 pour vos salaires, pensions, etc. ;
- vous ajoutez la déclaration n°2042 C PRO pour mentionner les recettes commerciales micro‑BIC.
Dans la 2042 C PRO, vous reportez le montant brut des ventes d’électricité (montants versés par EDF OA ou par tout autre acheteur obligé). L’administration applique elle‑même l’abattement de 71 % et calcule la base imposable.
Vous n’avez pas à détailler vos charges : prêt, frais de raccordement, maintenance, assurance, tout cela est couvert forfaitairement par l’abattement.
Cas d’une installation ≤ 3 kWc avec dépassement des 305 €
Si votre installation est inférieure ou égale à 3 kWc mais que les recettes annuelles dépassent finalement 305 €, l’exonération ne s’applique plus. L’intégralité des revenus doit alors figurer en micro‑BIC.
Dans ce cas :
- vous conservez votre statut de particulier, sans enregistrement au RCS ;
- vous relevez du régime micro‑BIC de plein droit ;
- vous déclarez tous les ans les recettes brutes dans la 2042 C PRO.
Que faire si vous commencez ou arrêtez la production en cours d’année ?
La première et la dernière année de production, les montants à déclarer sont naturellement partiels. Vous ne retenez que les recettes facturées sur l’année civile concernée. Le contrat d’obligation d’achat précise les dates de début et de fin d’achat, ce qui facilite le suivi.
En cas de revente du bien équipé de panneaux, l’activité de vente d’électricité cesse à la date de résiliation ou de transfert du contrat. Vous déclarez les derniers revenus l’année suivante, en indiquant le total versé jusqu’à la fin d’exploitation.
Exploitants agricoles, bailleurs, copropriétés : règles spécifiques
Exploitants agricoles : BIC, exonération de CFE et activité accessoire
Les agriculteurs utilisent souvent les toitures de hangars ou les ombrières pour implanter des centrales photovoltaïques. Dans ce cadre, la vente d’électricité relève de plein droit des BIC. L’administration considère généralement cette activité comme accessoire à l’exploitation agricole, à condition que les revenus photovoltaïques restent minoritaires.
La législation prévoit une exonération de cotisation foncière des entreprises (CFE) sur les recettes photovoltaïques lorsque celles‑ci demeurent accessoires à l’activité agricole principale. Ce point joue un rôle dans le coût global du projet, sans modifier directement la déclaration d’impôt sur le revenu, souvent structurée en bénéfices agricoles (BA) d’un côté et BIC de l’autre.
Selon la taille de l’installation (jusqu’à 100 kWc ou davantage), l’exploitant bascule plutôt vers un régime réel, avec tenue de comptabilité et amortissement des équipements, souvent pilotés par un expert‑comptable.
Bailleurs et propriétaires qui louent un logement équipé
Un propriétaire qui loue un logement équipé de panneaux solaires se trouve dans une situation intermédiaire. Deux scénarios apparaissent :
- les revenus photovoltaïques reviennent au propriétaire : ils se déclarent dans la catégorie BIC, sans lien direct avec les revenus fonciers ;
- les panneaux servent surtout à réduire les charges des locataires et ne génèrent pas de vente d’électricité à un tiers : aucune recette photovoltaïque à déclarer.
Dans tous les cas, les revenus fonciers (loyers) suivent leur propre logique fiscale. Les panneaux peuvent cependant valoriser le bien loué et faciliter une meilleure performance énergétique, ce qui influence indirectement la rentabilité globale de l’investissement.
Panneaux solaires en copropriété : qui déclare quoi ?
Les copropriétés s’intéressent de plus en plus à l’autoconsommation collective ou à la vente d’électricité issues des toitures d’immeubles. La fiscalité dépend du montage choisi :
- autoconsommation partagée sans revente à un tiers : pas de revenus commerciaux, donc pas de BIC à déclarer ;
- vente d’électricité par le syndicat de copropriété : le syndicat devient producteur, les recettes sont généralement affectées au budget commun ;
- revente partagée entre copropriétaires : les revenus se ventilent entre eux et entrent dans la déclaration de chacun.
La mise en place d’une installation en copropriété implique par ailleurs des règles spécifiques (vote en assemblée générale, droits de toiture, conventions internes). Un point détaillé est disponible sur l’installation de panneaux solaires en copropriété, complément utile pour anticiper les responsabilités et les formalités.
Panneaux solaires et impôt foncier : taxe foncière et TFPB
Exonération de taxe foncière sur les propriétés bâties (TFPB)
Certains projets de production d’énergie renouvelable peuvent bénéficier d’une exonération de taxe foncière sur les propriétés bâties (TFPB) pendant plusieurs années, souvent jusqu’à cinq ans. Cette mesure vise plutôt des installations d’ampleur ou intégrées dans des programmes immobiliers.
Pour une maison individuelle avec quelques kWc en toiture, l’impact direct sur la taxe foncière reste limité. Cependant, lorsqu’un bâtiment est dédié en grande partie à la production photovoltaïque, les collectivités peuvent décider d’appliquer une exonération partielle ou totale temporaire.
Panneaux solaires et valeur locative cadastrale
La présence de panneaux solaires sur une maison individuelle n’entraîne en général pas de revalorisation majeure de la valeur locative cadastrale, base de calcul de la taxe foncière. L’administration n’assimile pas systématiquement l’installation à une amélioration augmentant la surface ou le confort du logement.
Dans le cas de bâtiments professionnels ou agricoles, l’intégration d’une centrale photovoltaïque significative peut en revanche impacter la valeur cadastrale. Le traitement se discute alors au cas par cas avec le service des impôts fonciers, en lien avec la nature des constructions.
Panneaux solaires et évolution future de la fiscalité
Tarifs d’achat et stabilité sur 20 ans
Les contrats d’obligation d’achat conclus avec EDF OA ou un autre acheteur obligé garantissent un tarif fixe sur 20 ans. Ce tarif détermine le niveau de recettes, donc la base potentielle imposable. La stabilité contractuelle permet d’anticiper sur la durée le flux de revenus à déclarer.
En revanche, le contexte général de l’électricité évolue : hausse des prix de détail, variation du prix de marché (45 €/MWh en 2026), adaptation des primes. Ces mouvements influencent la pertinence des différents montages (autoconsommation vs vente totale) mais n’affectent pas immédiatement les règles fiscales de base.
Lien avec les obligations réglementaires sur les bâtiments neufs
La France renforce progressivement les obligations d’intégration de photovoltaïque sur les bâtiments neufs, notamment les grandes surfaces commerciales, les parkings et certains immeubles collectifs. Ces obligations sont encadrées par des textes spécifiques.
Même si ces règles visent surtout les maîtres d’ouvrage professionnels, elles préfigurent un paysage où la production solaire intégrée au bâti devient la norme. Les incidences fiscales restent régies par les mêmes catégories de revenus (BIC, exonérations, TVA réduite), mais la multiplication des installations massifie les enjeux.
Pour suivre ce volet réglementaire, un éclairage est proposé dans l’article : panneaux solaires obligatoires sur les bâtiments neufs.
Récapitulatif : ce que vous déclarez… et ce que vous ne déclarez pas
Éléments à déclarer systématiquement
Les montants suivants entrent dans la sphère de l’impôt sur le revenu dès lors qu’aucune exonération spécifique ne s’applique :
- ventes d’électricité en surplus ou en vente totale, au‑delà du seuil de 305 € pour les petites installations ;
- recettes issues de centrales supérieures à 3 kWc, même lorsque le montant reste modéré ;
- revenus photovoltaïques d’une activité professionnelle (agriculteur, entreprise, bailleur) dans le cadre BIC ou du régime réel.
Éléments qui ne figurent pas dans votre déclaration
Certains flux liés à votre installation solaire n’ont jamais à être reportés sur votre déclaration de revenus :
- économies sur la facture d’électricité grâce à l’autoconsommation ;
- prime à l’autoconsommation pour un usage domestique ;
- aides locales versées aux particuliers pour l’investissement, lorsqu’elles ne sont pas affectées à une activité professionnelle ;
- TVA payée sur la facture de l’installateur ;
- plus‑value virtuelle liée à la valorisation du bien immobilier équipé.