TVA à 5,5 % sur les panneaux solaires, critères environnementaux stricts, projet en autoconsommation, plafond de puissance… Les règles ont changé et beaucoup de propriétaires se demandent désormais s’ils remplissent vraiment toutes les conditions. L’enjeu est simple : sécuriser un taux réduit avant le retour à une TVA à 20 %.
Derrière ce nouveau dispositif se cachent pourtant des subtilités juridiques, fiscales et techniques qui filtrent fortement les projets éligibles. Entre puissance limitée à 9 kWc, empreinte carbone contrôlée et obligations de gestion intelligente de l’énergie, le sujet dépasse largement la simple pose de panneaux. Les lignes qui suivent éclairent ces conditions une par une, avec des exemples concrets et des cas limites à connaître.
| Élément clé | Conditions / Informations essentielles | Impact pour le particulier |
|---|---|---|
| Taux de TVA applicable | 5,5 % pour les installations photovoltaïques ≤ 3 kWc | Réduction notable du coût global du projet |
| Type de logement concerné | Résidences principales et secondaires achevées depuis plus de 2 ans | Eligibilité simplifiée et accessible à la majorité des ménages |
| Condition de puissance | Installation en autoconsommation avec revente ou non de surplus | Permet de combiner économies et valorisation de l’énergie produite |
| Professionnels habilités | Travaux obligatoirement réalisés par un installateur RGE | Sécurise l’installation et donne accès à d’autres aides financières |
| Aides cumulables | Prime à l’autoconsommation, tarif d’achat, aides locales | Optimisation maximale du budget d’installation |
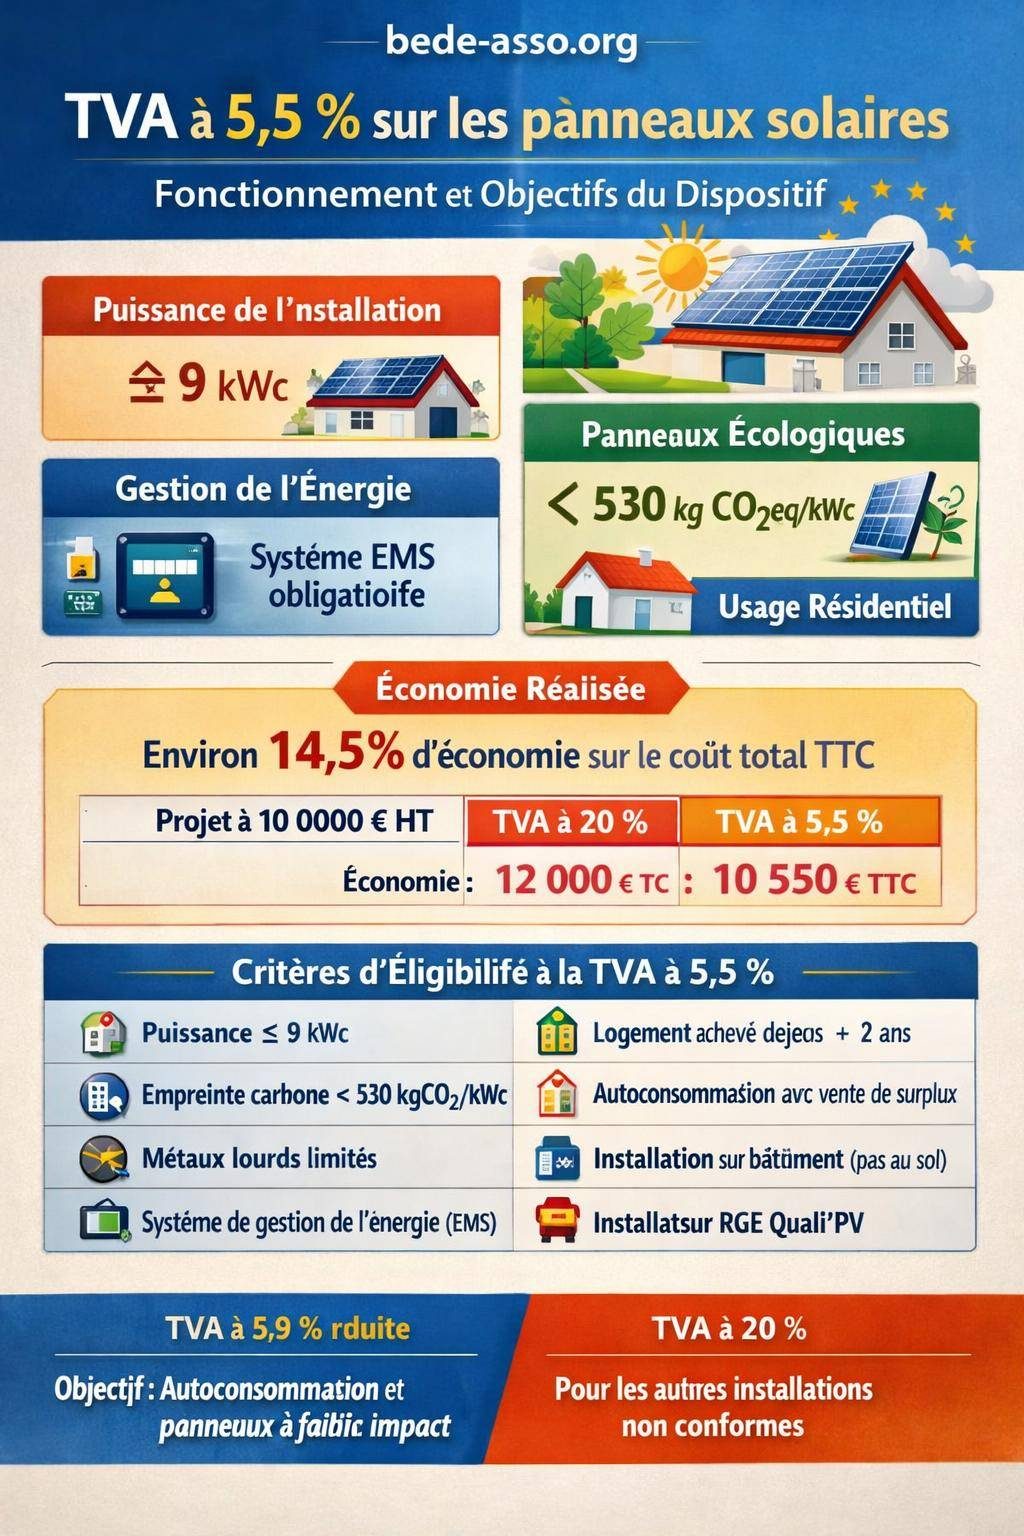
TVA à 5,5 % sur les panneaux solaires : fonctionnement et objectifs du dispositif
La TVA à 5,5 % sur les panneaux solaires s’applique à partir du 1er octobre 2025 à certaines installations photovoltaïques bien précises. Ce taux réduit remplace l’ancien dispositif à 10 % réservé aux petites puissances de ≤ 3 kWc, supprimé fin 2025. Désormais, deux niveaux coexistent : 5,5 % pour les projets répondant à une série de critères cumulatifs, et 20 % pour tous les autres.
Ce nouveau cadre fiscal cherche à orienter les projets vers l’autoconsommation, la réduction des émissions de CO₂ et l’usage de panneaux à faible impact environnemental, tout en soutenant la filière européenne. En pratique, les ménages éligibles constatent une économie d’environ 14,5 % sur le coût total TTC par rapport à une TVA à 20 %.
Ce changement s’inscrit dans un ensemble plus large de mesures, avec d’autres leviers financiers et réglementaires déjà en place : aides nationales et locales pour installer des panneaux solaires en 2026, prime à l’autoconsommation, ou encore exigences de la réglementation sur les bâtiments neufs détaillées sur les panneaux solaires obligatoires sur certains bâtiments.
Critère n°1 : une puissance d’installation photovoltaïque ≤ 9 kWc
Le premier filtre concerne la puissance crête de l’installation, exprimée en kWc (kilowatt-crête). Le dispositif à 5,5 % cible les installations de ≤ 9 kWc, ce qui correspond à la majorité des projets résidentiels individuels.
Un kWc représente la capacité de production en conditions idéales (ensoleillement standard et température de référence). À titre indicatif, 1 kWc est souvent associé à une surface d’environ 5 à 7 m² de panneaux selon le rendement des modules. Une maison équipée d’environ 6 kWc couvre souvent une part significative de sa consommation électrique annuelle.
Dimensionnement courant pour un foyer résidentiel
Pour un logement principal, l’installateur RGE établit un bilan de consommation et dimensionne ensuite l’installation. Les projets typiques pour bénéficier de la TVA à 5,5 % se situent dans cette fourchette :
- 3 kWc : petite installation, souvent pour un foyer peu consommateur ou une maison très bien isolée.
- 6 kWc : puissance très courante pour une famille avec chauffage non électrique ou mixte.
- 9 kWc : plafond du dispositif, généralement pour une grande maison ou une consommation plus élevée.
Au-delà de 9 kWc, le projet bascule automatiquement à une TVA à 20 %, même si tous les autres critères sont remplis. Le plafond de puissance limite donc les grandes toitures résidentielles très équipées ou les projets semi-professionnels.
Critère n°2 : des panneaux à faible empreinte carbone et faibles teneurs en métaux lourds
L’un des points les plus restrictifs du dispositif concerne la performance environnementale des panneaux. Pour accéder à la TVA à 5,5 %, les modules doivent respecter plusieurs seuils :
- Empreinte carbone des panneaux < 530 kgCO₂eq/kWc.
- Teneur en argent inférieure à 14 mg/W.
- Teneur en plomb inférieure à 0,1 %.
- Teneur en cadmium inférieure à 0,01 %.
Ces critères favorisent les fabricants ayant optimisé leurs procédés industriels : réduction des consommations d’énergie en production, choix de matériaux moins impactants, amélioration des procédés de métallisation, limitation des substances dangereuses.
Pourquoi ces seuils filtrent le marché
Actuellement, une part limitée des panneaux disponibles sur le marché respecte ces exigences cumulatives. Beaucoup de modèles restent au-dessus des seuils d’empreinte carbone ou de métaux lourds, notamment les panneaux d’entrée de gamme ou fabriqués dans des pays où le mix énergétique de production est encore très carboné.
Les fabricants produisant sur le territoire européen ou dans des pays avec des réglementations environnementales plus strictes présentent souvent des fiches techniques plus favorables, mais avec un coût d’achat un peu plus élevé. Le gain de TVA (5,5 % au lieu de 20 %) vient en partie compenser cette différence.
« Les critères environnementaux associés au taux réduit de TVA conduisent les ménages à s’orienter vers des panneaux à plus faible impact carbone, favorisant une industrie photovoltaïque plus vertueuse et plus résiliente. »
Critère n°3 : un système de gestion de l’énergie avancé et obligatoire
La TVA à 5,5 % ne vise pas seulement l’installation de panneaux, mais une approche globale de gestion intelligente de l’énergie. Le projet doit intégrer un système de gestion de l’énergie (souvent appelé EMS, Energy Management System) permettant plusieurs fonctions :
- Mesure en temps réel de la production et des consommations.
- Pilotage automatique des usages : déclenchement d’appareils en fonction de la production solaire (chauffe-eau, borne de recharge, etc.).
- Gestion et analyse des données sur la durée, avec suivi des courbes de charge et d’autoconsommation.
Ce système repose généralement sur un ensemble d’équipements : passerelle de communication, capteurs, compteurs communicants, onduleur connecté, parfois box domotique. L’objectif recherché est clair : augmenter la part d’autoconsommation réelle pour limiter les pertes de valeur liées à la revente du surplus.
Exemples concrets de pilotage
Un foyer équipé d’un EMS configure par exemple les scénarios suivants :
- Lancement du chauffe-eau électrique en milieu de journée lorsque la production solaire dépasse un certain seuil.
- Charge prioritaire du véhicule électrique aux heures d’ensoleillement fort.
- Report du fonctionnement de certains appareils (lave-linge, lave-vaisselle) sur des plages horaires où la production est disponible.
Le système de gestion devient ainsi un levier central pour optimiser la rentabilité de l’installation, au-delà même de l’avantage fiscal de la TVA réduite.
Critère n°4 : un projet exclusivement résidentiel (résidence principale ou secondaire)
Le champ d’application de la TVA à 5,5 % est limité aux installations résidentielles. Sont concernés :
- Les résidences principales des particuliers.
- Les résidences secondaires, qu’il s’agisse d’une maison individuelle ou d’un appartement.
Les bâtiments à usage professionnel, les locaux commerciaux, les exploitations agricoles ou industrielles restent imposés au taux normal de 20 % sur les équipements photovoltaïques, même si le projet vise l’autoconsommation.
Cas des copropriétés et immeubles collectifs
Les projets en copropriété connaissent un cadre spécifique, tant pour la gouvernance que pour le montage juridique. L’installation de panneaux en toiture d’immeuble pour alimenter les parties communes ou des logements individuels suppose des décisions en assemblée générale et une répartition précise des coûts et bénéfices. Un éclairage détaillé figure sur l’installation de panneaux solaires en copropriété.
Dans ce contexte, l’accès à la TVA à 5,5 % exige que le projet conserve une vocation résidentielle, avec des consommations liées aux logements. Les parties communes (éclairage, ascenseurs) restent liées à l’usage d’habitation et peuvent donc s’inscrire dans ce cadre, à condition que les autres critères techniques et environnementaux soient respectés.
Critère n°5 : un projet en autoconsommation avec vente du surplus
Le dispositif de TVA réduite cible les projets d’autoconsommation, et non les centrales destinées uniquement à la vente. Pour être éligible, le foyer doit consommer sur place une partie de la production et vendre uniquement le surplus injecté sur le réseau.
Cette configuration s’appuie sur la signature d’un contrat d’autoconsommation avec vente du surplus, généralement auprès d’un acheteur obligé (comme EDF OA) ou d’un autre fournisseur agréé. Le contrat fixe le tarif d’achat du kWh injecté et les modalités administratives.
Pourquoi l’autoconsommation est au cœur du dispositif
En orientant la TVA réduite vers l’autoconsommation, le législateur soutient une logique de sobriété énergétique et de réduction de la dépendance au réseau. Un foyer qui adapte ses usages à la production solaire limite ses appels de puissance aux heures de pointe et diminue la sollicitation des infrastructures de transport d’électricité.
D’un point de vue économique, l’énergie autoconsommée remplace des kWh achetés au tarif de détail, plus élevé que le tarif de rachat du surplus. Le taux d’autoconsommation constitue donc un indicateur clé, à suivre sur la durée via le système de gestion de l’énergie évoqué plus haut.
Critère n°6 : un logement achevé depuis au moins deux ans
Autre condition structurante : le logement équipé doit être achevé depuis au moins deux ans. Ce critère distingue les rénovations des constructions neuves.
Les maisons ou immeubles neufs livrés récemment entrent le plus souvent dans d’autres dispositifs réglementaires ou fiscaux, notamment les obligations photovoltaïques sur certains bâtiments neufs, détaillées sur la loi relative aux panneaux solaires obligatoires. Ces opérations suivent leur propre logique de financement et de TVA.
Conséquences pour les projets récents
Un propriétaire qui vient de terminer sa maison et souhaite ajouter des panneaux solaires peu de temps après doit surveiller attentivement la date d’achèvement administratif du bien. Tant que le délai de deux ans n’est pas atteint, l’installation ne répond pas à ce critère et subit en principe une TVA à 20 %, sauf cas particuliers liés à la construction neuve et à son contrat initial.
Critère n°7 : installation sur bâtiment uniquement (et non au sol)
Le taux réduit de 5,5 % vise les installations intégrées à un bâtiment, qu’elles soient en toiture, en surimposition ou sur une structure solidaire du bâti (carport, pergola adossée au logement, auvent, etc.).
En revanche, une centrale photovoltaïque posée au sol dans le jardin, même destinée à l’autoconsommation, ne répond pas à ce critère et demeure soumise à la TVA à 20 %. L’intention du dispositif reste d’accompagner la transition énergétique du parc de logements, plutôt que le développement de centrales au sol parfois plus proches de logiques de production centralisée.
Cas particuliers : annexes et dépendances
Les dépendances telles que garages, abris de jardin maçonnés ou bâtiments annexes peuvent entrer dans le champ du dispositif lorsqu’ils sont clairement rattachés à l’habitation et respectent les autres critères (résidentiel, puissance ≤ 9 kWc, etc.). L’installation en toiture de ces dépendances suit alors le même régime que celle posée sur la maison principale.
Critère n°8 : installateur certifié RGE Quali’PV et validation Enedis
Pour que la TVA à 5,5 % s’applique, l’installation doit être réalisée par un professionnel qualifié RGE Quali’PV. Cette certification atteste de la compétence technique de l’installateur, de la conformité aux normes électriques en vigueur et d’un niveau de qualité dans la mise en œuvre.
En parallèle, la mise en service doit être validée par le gestionnaire de réseau, généralement Enedis pour la majorité du territoire. Cette étape comprend :
- La signature de la convention de raccordement.
- La pose ou la configuration du compteur de production et du compteur de consommation.
- La vérification des dispositifs de protection et de découplage.
Pourquoi la qualification RGE est centrale
Au-delà de l’avantage de TVA, le recours à un installateur RGE conditionne aussi d’autres dispositifs financiers comme la prime à l’autoconsommation 2026 ou certaines aides régionales. Un projet réalisé sans cette qualification perd simultanément plusieurs leviers économiques.
« Le choix d’un installateur RGE Quali’PV sécurise à la fois la performance technique de l’installation, l’accès aux aides publiques et la conformité au taux de TVA réduit lorsque les autres critères sont réunis. »
Critère n°9 : limites de cumul par habitation et points de raccordement
Le dispositif encadre également le nombre et la taille des installations par foyer. Deux bornes structurent ce cadre :
- Puissance totale cumulée limitée à 9 kWc par habitation, même en plusieurs tranches.
- Maximum de deux points de raccordement au réseau par foyer.
Ces règles évitent la multiplication de petites installations distinctes sur une même propriété dans le seul but de profiter plusieurs fois de la TVA réduite ou des autres dispositifs d’aide. L’ensemble des équipements photovoltaïques liés à un même foyer doit rester dans ces bornes pour prétendre à une TVA à 5,5 %.
Tableau récapitulatif des critères principaux
| Critère | Condition pour TVA à 5,5 % |
|---|---|
| Puissance | Installation ≤ 9 kWc (cumulée par habitation) |
| Empreinte carbone panneaux | < 530 kgCO₂eq/kWc |
| Métaux lourds | Argent < 14 mg/W, Plomb < 0,1 %, Cadmium < 0,01 % |
| Gestion de l’énergie | Système obligatoire avec mesure en temps réel, pilotage automatique et analyse des données |
| Type de bâtiment | Logement résidentiel (principale ou secondaire), bâtiment achevé depuis ≥ 2 ans |
| Mode de fonctionnement | Autoconsommation avec vente de surplus (contrat dédié) |
| Implantation | Installation sur bâtiment (toiture, carport, pergola…) et non au sol |
| Installateur | Professionnel certifié RGE Quali’PV |
| Raccordement | Validation de la mise en service par Enedis, maximum 2 points par foyer |
TVA à 5,5 % vs TVA à 20 % : impact économique pour un particulier
Entre un taux de TVA de 5,5 % et un taux de 20 %, l’écart sur le coût total d’une installation reste significatif. En pratique, le gain se situe autour de 14,5 % du montant TTC, une fois la différence entre les deux taux intégrée dans le calcul global.
Pour illustrer l’ordre de grandeur, prenons un projet résidentiel de base hors taxes.
- Hypothèse : devis photovoltaïque à 10 000 € HT (matériel + main d’œuvre).
Avec une TVA à 20 % :
- Montant TTC = 10 000 × 1,20 = 12 000 €.
Avec une TVA à 5,5 % :
- Montant TTC = 10 000 × 1,055 = 10 550 €.
Économie réalisée : 12 000 € − 10 550 € = 1 450 €, soit 14,5 % du prix TTC initial à 20 %. Cette somme vient s’ajouter aux autres soutiens disponibles, comme la prime à l’autoconsommation 2026 ou certaines subventions locales listées sur les aides pour installer des panneaux solaires.
Qui bénéficie réellement de la TVA à 5,5 % en 2026 ?
En théorie, le dispositif cible un large public de propriétaires occupants ou bailleurs. En pratique, le cumul des critères techniques, environnementaux et administratifs réduit le nombre de projets éligibles. Les profils les plus susceptibles d’en profiter rassemblent généralement les caractéristiques suivantes :
- Maison individuelle ou petit immeuble résidentiel achevé depuis plus de deux ans.
- Projet d’autoconsommation avec puissance entre 3 et 9 kWc.
- Accès à des modèles de panneaux conformes aux seuils d’empreinte carbone et de métaux lourds.
- Installateur RGE Quali’PV maîtrisant les solutions de gestion intelligente de l’énergie.
Les foyers fortement consommateurs (chauffage électrique, véhicule électrique, équipements nombreux) tirent un meilleur parti de ce dispositif, car ils exploitent plus efficacement l’énergie produite sur place. Le gain annuel sur la facture électrique se cumule alors avec l’avantage initial de TVA.
Profils pour lesquels le taux réduit reste difficile à atteindre
Certains types de projets rencontrent davantage d’obstacles :
- Installations au sol, même pour une maison individuelle.
- Bâtiments neufs récents, encore dans les deux premières années d’achèvement.
- Projets exclusivement en vente totale de la production.
- Utilisation de panneaux standard non conformes aux seuils d’empreinte carbone ou de métaux lourds.
Dans ces situations, le taux de 20 % de TVA reste la règle, même si l’installation contribue tout de même à la transition énergétique du foyer.
Fiscalité des revenus solaires : articulation avec la TVA à 5,5 %
La TVA à taux réduit ne dispense pas de se pencher sur la fiscalité des revenus issus de la vente de surplus. Ces recettes sont imposées selon le régime des micro-BIC pour les petits producteurs.
Les principaux paramètres sont les suivants :
- Seuil micro-BIC : 77 700 € de recettes annuelles.
- Abattement forfaitaire de 71 % appliqué sur les recettes, pour tenir compte des charges.
- Recettes imposables : 29 % des revenus solaires restent soumis à l’impôt sur le revenu.
- Seuil minimal d’exonération : en dessous de 305 € de recettes annuelles, les revenus ne sont pas imposés.
La plupart des installations résidentielles de ≤ 9 kWc se situent très en dessous du plafond de 77 700 €. Les revenus solaires demeurent donc imposés dans un cadre simplifié, souvent avec un impact fiscal modéré grâce à l’abattement conséquent.
Pour entrer plus dans le détail des obligations déclaratives, un tour d’horizon complet figure sur panneaux solaires et impôts : ce qu’il faut déclarer.
« Le régime micro-BIC permet aux petits producteurs d’électricité photovoltaïque de déclarer simplement leurs revenus, tout en bénéficiant d’un abattement significatif qui réduit l’impact fiscal. »
Limites actuelles et questions encore ouvertes
Le dispositif de TVA à 5,5 % reste récent : il s’applique à partir du 1er octobre 2025 et s’inscrit dans un horizon où le taux normal remonte à 20 % dès 2026 pour les projets non éligibles. Plusieurs zones d’ombre subsistent encore sur son impact global.
À ce stade, manquent notamment :
- Des données consolidées sur le nombre de projets réellement réalisés sous ce régime.
- Des études économiques quantifiant les économies moyennes par type de foyer.
- Des évaluations environnementales détaillées sur les réductions de CO₂ induites.
- Des analyses de marché sur l’effet de ces critères sur l’offre de panneaux à faible empreinte carbone.
En parallèle, la combinaison TVA réduite + aides à l’investissement + valorisation de l’autoconsommation fait naître des configurations variées d’un projet à l’autre. Une comparaison détaillée de tous les leviers financiers figure sur les aides pour installer des panneaux solaires en 2026, utile pour mettre en perspective le rôle de la TVA au regard des autres soutiens.